
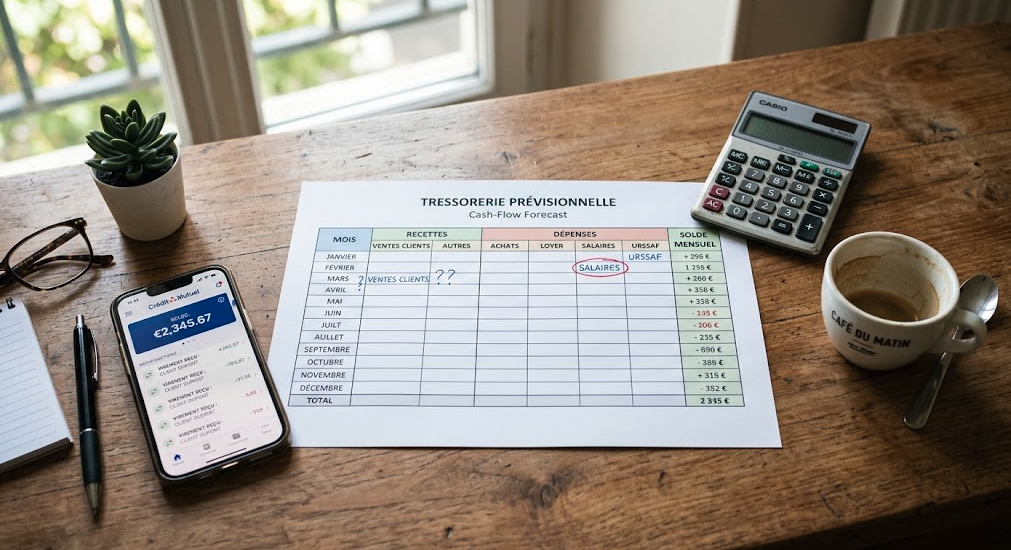
Un carnet de commandes plein ne met pas toujours à l’abri d’un découvert bancaire. En effet, de nombreuses TPE rentables se retrouvent en difficulté faute d’avoir anticipé un décalage entre encaissements et décaissements. Alors, comment construire un budget de trésorerie pour TPE fiable en 2026 ? Voici une méthode concrète, des outils actualisés et les bons réflexes pour piloter votre trésorerie sereinement.
Budget de trésorerie TPE : de quoi parle-t-on exactement ?
Le budget de trésorerie est un tableau prévisionnel qui recense, mois par mois, tous vos encaissements et décaissements TTC. Concrètement, il traduit en flux réels de trésorerie votre activité future : ventes, achats, charges sociales, TVA, remboursements d’emprunts et investissements.
Contrairement au compte de résultat prévisionnel, qui raisonne en produits et charges, le budget de trésorerie s’intéresse uniquement aux mouvements bancaires réels. Ainsi, une facture émise en janvier mais payée en mars n’impacte votre trésorerie qu’en mars, même si elle apparaît en produit dès janvier dans votre comptabilité.
Cette distinction est essentielle. Par conséquent, une entreprise peut afficher un résultat positif tout en manquant cruellement de liquidités si ses clients paient tardivement ou si ses charges sont concentrées sur certains mois.
Pourquoi établir un budget de trésorerie quand on dirige une TPE
Anticiper les tensions de trésorerie reste la première raison d’établir ce document. En effet, le budget de trésorerie révèle plusieurs mois à l’avance les périodes où le solde risque de devenir négatif, ce qui vous laisse le temps de réagir : négocier un délai fournisseur, relancer un client ou solliciter une ligne de crédit avant l’urgence.
De plus, ce document devient un argument de poids face à votre banquier. Ainsi, présenter un prévisionnel de trésorerie structuré et réaliste facilite l’obtention d’un découvert autorisé, d’une ligne de crédit court terme ou d’un prêt de trésorerie.
Enfin, le budget de trésorerie vous aide à arbitrer vos décisions d’investissement. Par exemple, avant d’acheter un véhicule professionnel ou de recruter, vous visualisez immédiatement l’impact sur votre solde de trésorerie des mois suivants. Pour une vision complète de votre gestion, consultez notre article sur le conseil en gestion d’entreprise en Vaucluse.
Votre trésorerie vous inquiète pour les prochains mois ? Nos experts-comptables construisent avec vous un budget de trésorerie fiable et anticipent les points de tension. Prenez rendez-vous ou appelez-nous au 04 32 81 08 20.
Comment construire son budget de trésorerie étape par étape
La première étape consiste à lister tous les encaissements prévisionnels : ventes encaissées comptant, règlements clients à échéance, subventions, apports en compte courant ou emprunts bancaires. Pour chaque poste, appliquez le délai de paiement réel constaté chez vos clients plutôt que le délai contractuel théorique.
Ensuite, recensez l’ensemble des décaissements : achats de marchandises ou de matières premières, charges de personnel (salaires nets et charges sociales), loyers, assurances, remboursements d’emprunts, TVA à décaisser et impôts (acompte d’IS, CFE). En pratique, n’oubliez aucune charge annuelle ou trimestrielle qui pourrait fausser un mois donné.
Une fois ces deux tableaux établis, calculez pour chaque mois : solde initial + encaissements – décaissements = solde final. Ce solde final devient le solde initial du mois suivant. Ainsi, vous obtenez une courbe de trésorerie cumulée sur 12 mois qui révèle immédiatement les mois à risque.
Pour affiner votre prévisionnel, intégrez également la TVA collectée et déductible avec un décalage d’un mois si vous êtes au régime réel normal. De même, anticipez les échéances fiscales comme l’acompte d’IS de septembre, évoqué dans notre article sur ce qui change en septembre 2026 pour les entreprises.
Quels outils utiliser pour piloter sa trésorerie en 2026
Un simple tableur Excel reste suffisant pour une TPE qui débute, à condition de le mettre à jour rigoureusement chaque semaine. Toutefois, plusieurs solutions dédiées facilitent désormais grandement cette tâche.
Des outils comme Agicap, Fygr ou Pennylane se connectent directement à vos comptes bancaires et automatisent une large partie du travail. Concrètement, ils rapprochent automatiquement les encaissements et décaissements réels avec votre prévisionnel, ce qui vous permet de corriger rapidement les écarts.
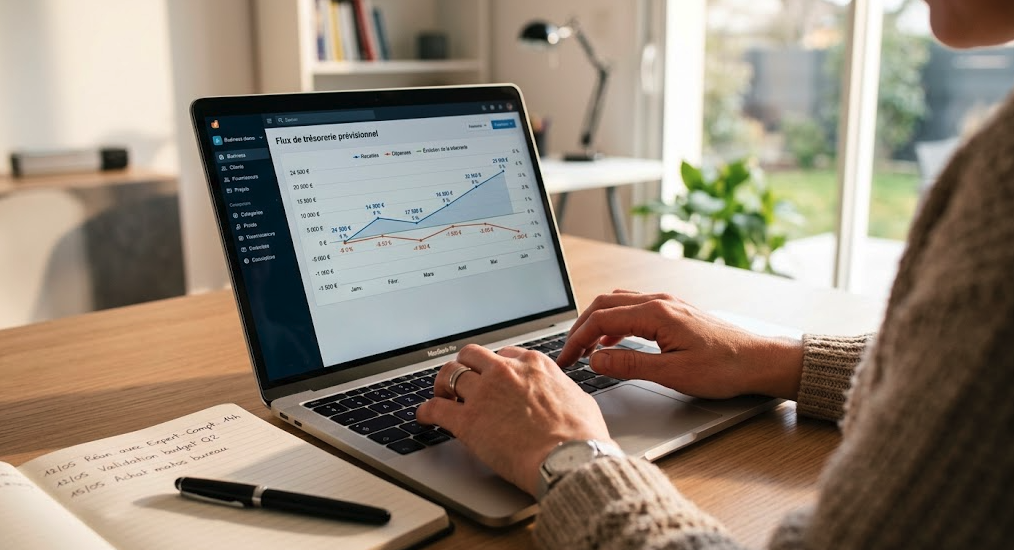
Ces logiciels offrent également des tableaux de bord visuels qui facilitent le pilotage au quotidien. Par ailleurs, ils s’interfacent souvent avec votre logiciel de facturation et votre expert-comptable, ce qui fluidifie les échanges lors des points mensuels ou trimestriels.
Quel que soit l’outil choisi, l’essentiel reste la régularité du suivi. En effet, un prévisionnel construit une fois par an et jamais actualisé perd rapidement toute utilité. Nous recommandons une mise à jour hebdomadaire pour les TPE aux flux tendus, et mensuelle pour les activités plus stables.
Besoin d’un accompagnement pour structurer votre suivi de trésorerie ? Nos experts-comptables à Lamanon et Monteux vous aident à choisir les bons outils et à interpréter vos indicateurs. Contactez-nous ou appelez-nous au 04 32 81 08 20.
Financement et taux 2026 : ce qu’il faut savoir pour votre trésorerie
Le contexte des taux évolue favorablement en 2026. En effet, le taux directeur de la BCE s’établit à 2,65 % en septembre 2026, après un cycle de baisse entamé depuis 2024. Par conséquent, le taux moyen des nouveaux crédits professionnels atteint environ 3,48 % en 2026, contre des niveaux nettement plus élevés deux ans auparavant.
Concernant les découverts bancaires professionnels, comptez en moyenne près de 4,9 % en 2026. Ainsi, il reste souvent plus économique de négocier une ligne de crédit court terme dédiée plutôt que de recourir systématiquement au découvert, dont le coût demeure le plus élevé parmi les solutions de financement à court terme.
À noter : la réforme du découvert bancaire entrant en vigueur le 20 novembre 2026 renforce l’analyse de solvabilité avant tout octroi, mais elle concerne uniquement les comptes personnels des particuliers. Les comptes professionnels des entreprises ne sont donc pas directement concernés par cette évolution réglementaire.
Pour optimiser le financement de votre trésorerie, pensez également à solliciter votre expert-comptable en amont de vos besoins. Une demande anticipée, accompagnée d’un budget de trésorerie solide, obtient généralement de meilleures conditions qu’une demande d’urgence.
Les erreurs fréquentes à éviter dans son budget de trésorerie
La première erreur consiste à confondre chiffre d’affaires et trésorerie encaissée. Or, une vente facturée n’est pas une vente payée. Il convient donc d’appliquer systématiquement les délais de paiement réels de vos clients, et non les délais contractuels théoriques.
La deuxième erreur fréquente concerne l’oubli des charges annuelles ou trimestrielles : prime d’assurance annuelle, cotisation URSSAF trimestrielle des indépendants, CFE en fin d’année. En effet, ces décaissements ponctuels mais importants peuvent créer un trou de trésorerie s’ils ne sont pas anticipés dans le bon mois.
Enfin, beaucoup de dirigeants n’actualisent pas leur budget suffisamment souvent. Un prévisionnel figé perd rapidement sa pertinence : mieux vaut un suivi mensuel réajusté qu’un document annuel jamais révisé. Pour approfondir votre stratégie de gestion, consultez également notre article sur l’optimisation fiscale des TPE en 2026.
Faites auditer votre gestion de trésorerie par un professionnel. Les experts-comptables du cabinet Soprec à Lamanon et Monteux identifient vos points de vigilance et sécurisent votre pilotage financier. Contactez-nous ou appelez-nous au 04 32 81 08 20.
FAQ — Budget de trésorerie TPE
Quelle est la différence entre un budget de trésorerie et un compte de résultat prévisionnel ?
Le compte de résultat prévisionnel raisonne en produits et charges comptables, alors que le budget de trésorerie ne s’intéresse qu’aux flux réels d’argent encaissés ou décaissés. Une facture émise n’impacte la trésorerie qu’au moment de son paiement effectif, et non à sa date d’émission.
À quelle fréquence faut-il mettre à jour son budget de trésorerie ?
Pour une TPE aux flux tendus, une actualisation hebdomadaire est recommandée. Pour une activité plus stable, une révision mensuelle suffit généralement. L’essentiel est de comparer régulièrement le prévisionnel aux réalisations pour ajuster les mois suivants.
Quel est le taux moyen d’un découvert bancaire professionnel en 2026 ?
Les découverts bancaires professionnels affichent un taux moyen proche de 4,9 % en 2026. C’est généralement la solution de financement court terme la plus coûteuse, devant une ligne de crédit dédiée dont le taux moyen avoisine 3,48 %.
Faut-il un logiciel spécifique pour établir son budget de trésorerie ?
Non, un tableur suffit pour démarrer, à condition d’une mise à jour rigoureuse. Des outils comme Agicap, Fygr ou Pennylane automatisent toutefois le rapprochement bancaire et font gagner un temps précieux aux TPE dont les flux sont nombreux ou complexes.
La réforme du découvert bancaire de novembre 2026 concerne-t-elle les entreprises ?
Non. La réforme entrant en vigueur le 20 novembre 2026 renforce l’analyse de solvabilité, mais elle s’applique exclusivement aux comptes courants personnels des particuliers, conformément à la directive européenne sur le crédit à la consommation. Les comptes professionnels des entreprises ne sont pas concernés.
Besoin d’un accompagnement pour piloter votre trésorerie ? Les experts-comptables du cabinet Soprec à Lamanon et Monteux vous aident à construire un budget de trésorerie fiable et à sécuriser votre financement. Contactez-nous ou appelez-nous au 04 32 81 08 20.
Disclaimer : Cet article a été rédigé à titre informatif à partir des données disponibles en septembre 2026. Il ne remplace pas l’avis d’un professionnel. Pour un conseil adapté à votre situation, consultez votre expert-comptable. Sources : bpifrance.fr, banque-france.fr, economie.gouv.fr.