
À partir de quel chiffre d’affaires votre entreprise commence-t-elle vraiment à gagner de l’argent ? La réponse tient en un indicateur : le seuil de rentabilité. En effet, il marque la frontière entre pertes et bénéfices. Pourtant, beaucoup de dirigeants de TPE ne le calculent jamais. Dans ce guide, nous détaillons la formule, le calcul en valeur et en quantité, le point mort et un exemple chiffré complet.
Qu’est-ce que le seuil de rentabilité ?
Le seuil de rentabilité correspond au chiffre d’affaires minimum que l’entreprise doit réaliser pour couvrir toutes ses charges. À ce niveau, le résultat est nul : l’entreprise ne perd pas d’argent, mais n’en gagne pas non plus.
Ainsi, au-dessous de ce seuil, l’activité est déficitaire. À l’inverse, au-dessus du seuil, chaque euro de vente supplémentaire génère du bénéfice. C’est pourquoi cet indicateur sert à fixer des objectifs commerciaux réalistes, à valider un prix de vente ou à tester un projet de création.
On parle aussi de chiffre d’affaires critique. En revanche, le point mort désigne la date à laquelle l’entreprise atteint ce seuil dans l’année. Nous y revenons plus bas.
Charges fixes et charges variables : la base du calcul
Pour calculer un seuil de rentabilité, vous devez d’abord classer vos charges en deux catégories.
Les charges variables évoluent avec le volume d’activité. Il s’agit par exemple des achats de matières premières, des marchandises revendues, des commissions commerciales ou des frais de livraison. Par conséquent, si vous vendez deux fois plus, elles doublent à peu près.
Les charges fixes, à l’inverse, restent stables, quel que soit le niveau des ventes. Par exemple, on y trouve le loyer, les assurances, les abonnements, les salaires fixes, les honoraires comptables ou les dotations aux amortissements.
Certaines charges sont toutefois mixtes. Une facture d’électricité comprend ainsi un abonnement fixe et une consommation variable. Dans ce cas, répartissez-la entre les deux catégories, même de façon approximative.
La formule du seuil de rentabilité
Concrètement, le calcul se déroule en trois étapes simples. Vous avez donc besoin de votre chiffre d’affaires, de vos charges variables et de vos charges fixes.
Étape 1 : calculer la marge sur coûts variables
La marge sur coûts variables (MCV) correspond à ce qui reste après avoir payé les charges variables :
MCV = chiffre d’affaires − charges variables
Ensuite, calculez le taux de marge sur coûts variables :
Taux de MCV = MCV ÷ chiffre d’affaires
Étape 2 : calculer le seuil de rentabilité en valeur
Le seuil de rentabilité en valeur s’exprime en euros de chiffre d’affaires. La formule est la suivante :
Seuil de rentabilité = charges fixes ÷ taux de MCV
Autrement dit, la marge dégagée sur les ventes doit couvrir exactement les charges fixes.
Étape 3 : calculer le seuil de rentabilité en quantité
Si vous vendez un produit ou une prestation à prix unitaire, vous pouvez aussi raisonner en volume. Le seuil en quantité indique alors combien d’unités vendre :
Seuil en quantité = charges fixes ÷ marge unitaire sur coûts variables
Dans ce cas, la marge unitaire est égale au prix de vente unitaire moins le coût variable unitaire.
Vous ne savez pas comment classer vos charges ? Les experts-comptables du cabinet Soprec calculent votre seuil de rentabilité à partir de vos comptes réels. Prenez rendez-vous ou appelez-nous au 04 32 81 08 20.
Exemple de calcul pas à pas
Prenons l’exemple d’un artisan menuisier installé dans le Vaucluse. Sur l’année, il réalise 300 000 € de chiffre d’affaires. Ses charges variables (bois, quincaillerie, sous-traitance) atteignent 180 000 €. Ses charges fixes (loyer de l’atelier, salaires, assurances, amortissements) s’élèvent à 90 000 €.
| Étape | Calcul | Résultat |
|---|---|---|
| Marge sur coûts variables | 300 000 − 180 000 | 120 000 € |
| Taux de MCV | 120 000 ÷ 300 000 | 40 % |
| Seuil de rentabilité | 90 000 ÷ 0,40 | 225 000 € |
| Résultat de l’année | 120 000 − 90 000 | 30 000 € |
Concrètement, l’artisan couvre toutes ses charges dès qu’il atteint 225 000 € de ventes. Ainsi, les 75 000 € réalisés au-delà génèrent son bénéfice.
Supposons maintenant qu’il fabrique des tables vendues 1 500 € pièce, avec un coût variable de 900 €. Sa marge unitaire atteint donc 600 €. Son seuil en quantité est alors de 90 000 ÷ 600, soit 150 tables par an.
Le point mort : à quelle date devenez-vous rentable ?
Autrement dit, le point mort traduit le seuil de rentabilité en date. Il indique donc le moment de l’année où l’entreprise a couvert toutes ses charges fixes. La formule est la suivante :
Point mort (en mois) = seuil de rentabilité ÷ chiffre d’affaires × 12
Dans notre exemple, le calcul donne 225 000 ÷ 300 000 × 12, soit 9 mois. Si l’activité est régulière, l’artisan devient donc rentable fin septembre. En revanche, une activité saisonnière demande de raisonner avec le chiffre d’affaires cumulé mois par mois.
Représentation graphique du seuil de rentabilité
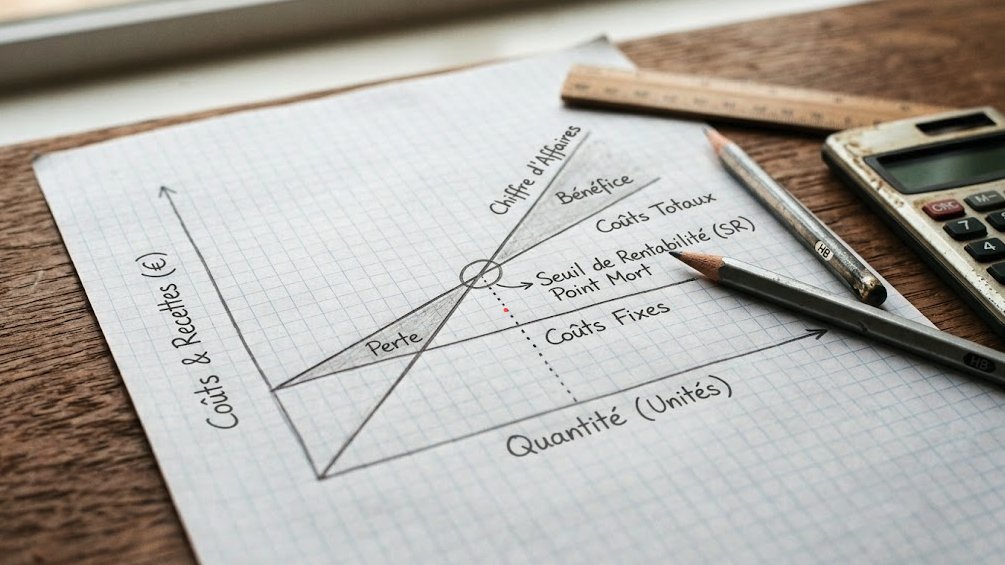
Le seuil de rentabilité se visualise facilement sur un graphique. En abscisse, placez les quantités vendues. En ordonnée, indiquez les montants en euros. La droite du chiffre d’affaires part de zéro. Celle des coûts totaux, en revanche, démarre au niveau des charges fixes.
Le seuil se situe donc au croisement des deux droites. À gauche de ce point, l’entreprise est en perte. À droite, au contraire, elle dégage un bénéfice.
Marge de sécurité et indice de sécurité
La marge de sécurité mesure l’écart entre le chiffre d’affaires réel et le seuil. Elle indique ainsi de combien les ventes peuvent baisser avant que l’entreprise passe en perte.
Dans l’exemple, elle s’élève à 300 000 − 225 000, soit 75 000 €. L’indice de sécurité rapporte ensuite cette marge au chiffre d’affaires : 75 000 ÷ 300 000, soit 25 %. Ainsi, l’artisan peut perdre un quart de ses ventes sans devenir déficitaire.
En pratique, un indice inférieur à 10 % signale une situation fragile. Au contraire, au-delà de 20 %, l’entreprise dispose d’un bon matelas de sécurité.
Votre marge de sécurité est trop faible ? Nos experts-comptables à Lamanon et Monteux analysent votre structure de coûts et identifient les leviers pour redevenir rentable plus tôt. Contactez-nous ou appelez-nous au 04 32 81 08 20.
Comment abaisser votre seuil de rentabilité
En somme, plus le seuil est bas, plus l’entreprise devient rentable rapidement. Pour l’abaisser, vous disposez de quatre leviers principaux :
- Réduire les charges fixes : renégocier le loyer, les contrats d’assurance ou les abonnements inutiles.
- Augmenter les prix de vente : même une hausse de 3 % améliore nettement le taux de marge.
- Diminuer les coûts variables : regrouper les achats, comparer les fournisseurs, limiter les pertes.
- Revoir le mix produits : privilégier les offres qui dégagent la meilleure marge.
Reprenons l’exemple du menuisier. S’il porte son taux de marge de 40 % à 45 %, son seuil tombe à 200 000 €. Il gagne alors un mois entier sur son point mort.
Les erreurs à éviter
D’abord, n’oubliez pas la rémunération du dirigeant. En entreprise individuelle, elle n’apparaît pas dans les charges. Le seuil calculé donne donc une entreprise rentable, mais un dirigeant non payé. Ajoutez-la à vos charges fixes pour obtenir un objectif réaliste.
Ensuite, ne confondez pas rentabilité et trésorerie. Une entreprise peut dépasser son seuil et manquer de liquidités à cause des délais de paiement. Pour cette raison, complétez l’analyse avec un budget de trésorerie.
Enfin, recalculez le seuil régulièrement. Une hausse de loyer, une embauche ou une augmentation du prix des matières le modifie immédiatement. Un bilan intermédiaire en cours d’année permet justement de vérifier votre trajectoire.
Pilotez votre rentabilité avec un expert. Les experts-comptables du cabinet Soprec mettent en place des tableaux de bord adaptés et vous accompagnent dans le conseil en gestion. Contactez-nous ou appelez-nous au 04 32 81 08 20.
FAQ — Seuil de rentabilité
Quelle est la formule simple du seuil de rentabilité ?
Le seuil de rentabilité est égal aux charges fixes divisées par le taux de marge sur coûts variables. Ce taux correspond à (chiffre d’affaires − charges variables) ÷ chiffre d’affaires.
Quelle différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité est un montant de chiffre d’affaires. En revanche, le point mort est la date à laquelle l’entreprise atteint ce montant dans l’année.
Comment calculer le seuil de rentabilité en quantité ?
Divisez les charges fixes par la marge unitaire sur coûts variables, c’est-à-dire le prix de vente unitaire moins le coût variable unitaire. Ainsi, le résultat donne le nombre d’unités à vendre.
Le calcul se fait-il en HT ou en TTC ?
Toujours en hors taxes, dès lors que l’entreprise récupère la TVA. En effet, la TVA collectée ne constitue pas un revenu pour l’entreprise.
Quand faut-il calculer son seuil de rentabilité ?
Au moment de la création, dans le prévisionnel, puis au moins une fois par an. Recalculez-le aussi après tout changement important : embauche, déménagement ou hausse des prix d’achat.
Besoin d’aide pour calculer votre seuil de rentabilité ? Les experts-comptables du cabinet Soprec à Lamanon et Monteux vous accompagnent dans le pilotage de votre entreprise. Contactez-nous ou appelez-nous au 04 32 81 08 20.
Article mis à jour en octobre 2026. Les exemples chiffrés sont fournis à titre d’illustration. Pour une analyse adaptée à votre situation, consultez votre expert-comptable. Source : economie.gouv.fr.